Mục lục bài viết
- Các loại thuế tại Đức 2027: người đi học và đi làm cần biết gì?
- 1. Trước hết: thuế và bảo hiểm xã hội là hai nhóm khác nhau
- 2. Einkommensteuer và Lohnsteuer: khác tên nhưng cùng một hệ thuế thu nhập
- 3. Năm 2027: cải cách Einkommensteuer đang ở trạng thái nào?
- 4. Steuerklasse I–VI: không phải sáu mức thuế suất
- 5. Minijob năm 2027: ngưỡng 633 EUR nhưng đừng nhầm với “miễn thuế tuyệt đối”
- 6. Solidaritätszuschlag: không phải ai đi làm cũng bị trừ
- 7. Kirchensteuer: chỉ áp dụng nếu bạn thuộc cộng đồng tôn giáo có quyền thu thuế
- 8. Umsatzsteuer/Mehrwertsteuer: 19%, 7% và cả 0% trong một số trường hợp
- 9. Kapitalertragsteuer: đầu tư cổ phiếu, ETF, lãi tiết kiệm cũng có thuế
- 10. Grundsteuer, Grunderwerbsteuer và Vermögensteuer: ba khái niệm dễ nhầm
- Grundsteuer – thuế bất động sản hàng năm
- Grunderwerbsteuer – thuế khi mua bất động sản
- Vermögensteuer – thuế tài sản ròng
- 11. Thuế tiêu thụ và thuế địa phương: bia, cà phê, thuốc lá, chó...
- 12. Brutto và Netto: tại sao hai người cùng lương vẫn nhận tiền khác nhau?
- 13. Steuererklärung: không phải mọi Arbeitnehmer đều bắt buộc nộp mỗi năm
- 14. 2027-first: số nào đã chắc và số nào vẫn phải chờ?
- 15. Checklist cho người Việt trước khi nhận lương tại Đức
- Câu hỏi thường gặp về thuế tại Đức
- Thuế thu nhập Đức có phải 14–45% trên toàn bộ lương không?
- Steuerklasse VI có nghĩa tôi bị đánh thuế cao nhất cả năm?
- Du học sinh có phải đóng thuế không?
- VAT ở Đức là bao nhiêu?
- Đức có thu thuế tài sản 1% không?
- Có phải ai cũng phải làm Steuererklärung?
- Kết luận: đừng hỏi “Đức trừ bao nhiêu phần trăm thuế?”, hãy đọc đúng loại thuế
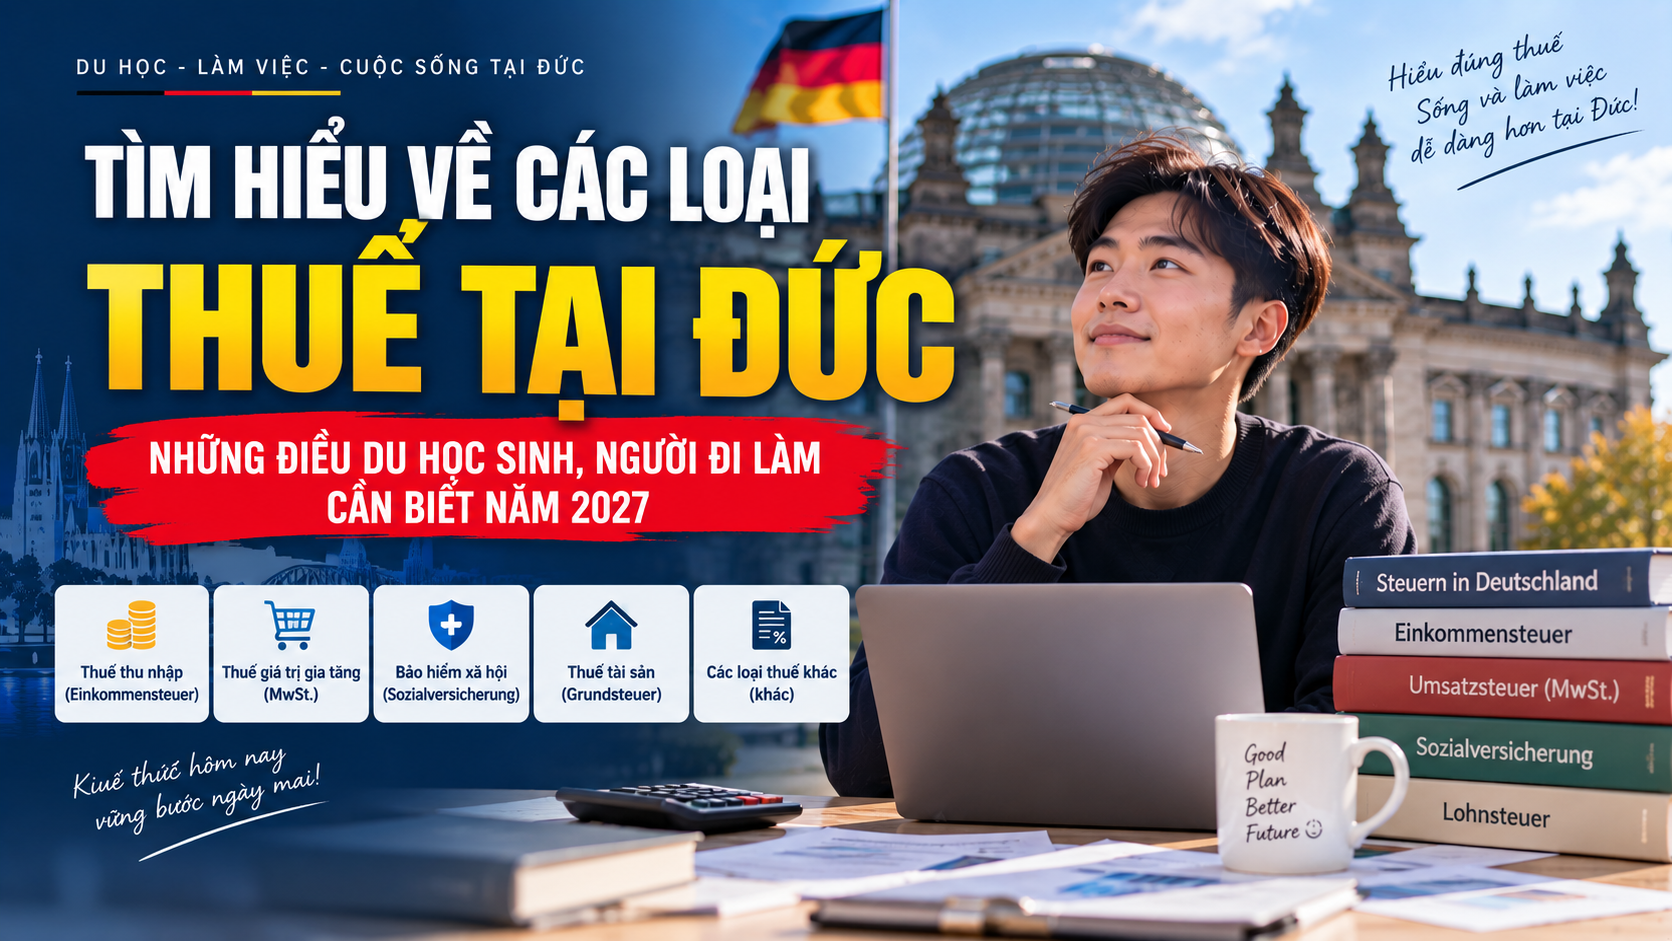
Các loại thuế tại Đức 2027: người đi học và đi làm cần biết gì?
Thuế tại Đức thường khiến người mới sang thấy “bị trừ quá nhiều” vì trên bảng lương xuất hiện nhiều khoản cùng lúc. Nhưng không phải tất cả các khoản khấu trừ đều là thuế. Thuế thu nhập, thuế nhà thờ, phụ thu đoàn kết và các khoản bảo hiểm xã hội có bản chất khác nhau, dù cuối cùng đều làm số tiền Netto thấp hơn Brutto.
Bài nguồn cũ đã nêu được nhiều loại thuế phổ biến, nhưng một số thông tin nay cần sửa: Lohnsteuer không phải một loại thuế tách biệt khỏi Einkommensteuer; Steuerklasse không phải “mức thuế suất”; Minijob 450 EUR đã lỗi thời; Vermögensteuer không còn được thu từ năm 1997; và không phải ai đi làm cũng bắt buộc nộp Steuererklärung hằng năm.
Bản 2027 này đi theo hướng thực tế cho du học sinh, người học nghề và người đi làm: hiểu khoản nào là thuế, khoản nào là bảo hiểm, cách đọc bảng lương, khi nào có VAT, khi nào phải quan tâm tới Kirchensteuer, vốn đầu tư, tài sản và quyết toán thuế.
1. Trước hết: thuế và bảo hiểm xã hội là hai nhóm khác nhau
Đức có gần 40 loại thuế ở nhiều cấp độ khác nhau: liên bang, bang và địa phương. Tuy nhiên một người mới sang Đức không cần học thuộc tất cả. Hãy bắt đầu bằng việc tách hai nhóm:
Thuế: Einkommensteuer/Lohnsteuer, Kirchensteuer nếu thuộc diện, Solidaritätszuschlag trong trường hợp áp dụng, Umsatzsteuer khi mua hàng, Kapitalertragsteuer khi có thu nhập vốn...
Bảo hiểm xã hội: Krankenversicherung, Pflegeversicherung, Rentenversicherung và Arbeitslosenversicherung.
Bảo hiểm xã hội không phải thuế, dù chúng cũng bị khấu trừ từ Brutto. Khi thấy Netto thấp hơn mức lương hợp đồng, đừng nói “Đức trừ hết vào thuế”; hãy xem từng dòng khấu trừ.
Bài cách đọc bảng lương Đức: Brutto, Netto và các khoản khấu trừ sẽ giúp bạn tách từng nhóm rõ hơn.
2. Einkommensteuer và Lohnsteuer: khác tên nhưng cùng một hệ thuế thu nhập
Einkommensteuer là thuế thu nhập cá nhân. Với người làm công ăn lương, Arbeitgeber – người sử dụng lao động – khấu trừ một phần Einkommensteuer trực tiếp từ tiền lương theo cơ chế Lohnsteuer rồi nộp cho Finanzamt.
Nói đơn giản: Lohnsteuer là hình thức khấu trừ trước từ tiền lương, không phải một loại thuế hoàn toàn khác với Einkommensteuer. Khi làm Steuererklärung, số Lohnsteuer đã bị giữ trong năm sẽ được tính vào nghĩa vụ Einkommensteuer cuối cùng.
Thuế thu nhập tại Đức theo nguyên tắc lũy tiến. Theo luật hiện hành năm 2026, phần thu nhập chịu thuế trên Grundfreibetrag bắt đầu với mức biên 14%, tăng dần lên 42% và ở mức thu nhập rất cao có thể lên 45%.
Đây là Grenzsteuersatz – thuế suất biên, không có nghĩa người nằm trong vùng 42% sẽ nộp 42% trên toàn bộ thu nhập. Phần thu nhập thấp hơn vẫn được tính theo các vùng trước đó.
3. Năm 2027: cải cách Einkommensteuer đang ở trạng thái nào?
Tại thời điểm kiểm chứng ngày 06/10/2026, Chính phủ Liên bang đã thông qua dự thảo Einkommensteuerreformgesetz 2027, nhưng trên hệ thống BMF vẫn đang được công bố dưới trạng thái Gesetzesentwurf – dự thảo luật.
Dự thảo hiện đề xuất:
Grundfreibetrag năm 2027 tăng lên 12.564 EUR.
Vùng lũy tiến thứ hai được điều chỉnh tới 70.600 EUR.
Mức 45% dự kiến bắt đầu sớm hơn với thu nhập chịu thuế rất cao.
Một mức 47% mới được đề xuất cho thu nhập chịu thuế trên 280.000 EUR.
Vì đây chưa phải con số đã hoàn tất toàn bộ quy trình lập pháp tại thời điểm bài được biên soạn, Mười không dùng chúng để tính Netto 2027 như thể đã chắc chắn. Khi bước sang 2027, cần kiểm tra lại luật đã được ban hành và bảng Lohnsteuer chính thức.
Đây là cách bài 2027 nên được viết: phân biệt đã thành luật với đề xuất đang trong quy trình, thay vì đổi năm trong một bảng cũ.
4. Steuerklasse I–VI: không phải sáu mức thuế suất
Steuerklasse chủ yếu quyết định cách Arbeitgeber khấu trừ Lohnsteuer hằng tháng. Nó không phải “bậc thuế” theo nghĩa Klasse I = thuế thấp, Klasse VI = thuế suất cao nhất cho toàn năm.
Theo hệ thống hiện hành:
Steuerklasse | Trường hợp điển hình |
|---|---|
I | Người độc thân, ly hôn hoặc một số trường hợp không thuộc II/III/IV |
II | Người nuôi con một mình đủ điều kiện Entlastungsbetrag |
III | Một số trường hợp vợ/chồng theo tổ hợp III/V |
IV | Vợ/chồng cùng thuộc diện cư trú thuế đầy đủ; có thể IV/IV hoặc IV/IV mit Faktor |
V | Đi cùng Steuerklasse III của người còn lại |
VI | Thường áp cho một công việc thứ hai khi đồng thời có nhiều Arbeitgeber |
Steuerklasse ảnh hưởng lượng thuế bị giữ trước mỗi tháng; Einkommensteuer cuối cùng vẫn được quyết toán theo tình trạng thuế cả năm. Vì vậy, cách nói “chọn III/V sẽ làm tổng thuế cuối cùng chắc chắn thấp hơn IV/IV” là không chính xác.
Do đã từng có các kế hoạch cải tổ Steuerklasse III/V, người đọc năm 2027 nên kiểm tra ELStAM và quy định mới nhất trước khi ra quyết định dựa trên bảng cũ.
5. Minijob năm 2027: ngưỡng 633 EUR nhưng đừng nhầm với “miễn thuế tuyệt đối”
Giới hạn Minijob đã thay đổi theo Mindestlohn. Theo hướng dẫn chính thức của Minijob-Zentrale, từ 01/01/2027 mức lương tối thiểu chung là 14,60 EUR/giờ và giới hạn Minijob tăng lên 633 EUR/tháng.
Nhưng 633 EUR là giới hạn để xác định Minijob trong cơ chế việc làm nhỏ, không có nghĩa mọi khoản thu nhập dưới 633 EUR trong mọi tình huống đều “không thuế”. Minijob có thể được Arbeitgeber áp dụng thuế khoán hoặc xử lý theo Steuerklasse tùy hình thức.
Đặc biệt, đừng dùng quy tắc cũ “việc thứ hai dưới 450 EUR thì không liên quan Steuerklasse VI”. Mốc 450 EUR đã lỗi thời từ lâu.
6. Solidaritätszuschlag: không phải ai đi làm cũng bị trừ
Solidaritätszuschlag – thường gọi “Soli” – là khoản phụ thu tính dựa trên Einkommensteuer/Lohnsteuer trong các trường hợp áp dụng. Từ nhiều năm nay, phần lớn người nộp thuế thu nhập thấp và trung bình không còn phải trả Soli do ngưỡng miễn.
Với năm 2026, BMF công bố các ngưỡng miễn tính theo số Einkommensteuer nhất định; mức 2027 cần được kiểm tra lại khi biểu thuế mới hoàn tất.
Nếu bảng lương của bạn không có dòng Solidaritätszuschlag, điều đó hoàn toàn có thể bình thường. Không nên cộng thêm 5,5% vào thu nhập Brutto để tự tính.
7. Kirchensteuer: chỉ áp dụng nếu bạn thuộc cộng đồng tôn giáo có quyền thu thuế
Kirchensteuer – thuế nhà thờ – không phải khoản bắt buộc đối với mọi cư dân Đức. Nghĩa vụ phụ thuộc việc bạn được đăng ký là thành viên của một Kirche/Religionsgemeinschaft có quyền thu Kirchensteuer.
Cơ sở tính thường là Lohnsteuer hoặc Einkommensteuer, không phải một tỷ lệ trực tiếp trên toàn bộ Brutto.
Thuế suất phụ thuộc bang và tổ chức tôn giáo. Ví dụ Baden-Württemberg về nguyên tắc sử dụng mức 8% của Einkommen-/Lohnsteuer trong phần lớn trường hợp; ở nhiều bang khác mức thường là 9%.
Nếu không thuộc cộng đồng tôn giáo có thu Kirchensteuer, bạn không tự động phải đóng khoản này chỉ vì sống ở Đức.
8. Umsatzsteuer/Mehrwertsteuer: 19%, 7% và cả 0% trong một số trường hợp
Umsatzsteuer – thường được gọi trong đời sống là Mehrwertsteuer – là loại thuế bạn gặp gần như mỗi ngày khi mua hàng hoặc dịch vụ.
Theo Umsatzsteuergesetz hiện hành:
19% là Regelsteuersatz – thuế suất tiêu chuẩn.
7% áp cho một số hàng hóa/dịch vụ được luật liệt kê, ví dụ nhiều loại thực phẩm, sách hoặc một số hoạt động văn hóa.
0% áp cho một số giao dịch đặc biệt, ví dụ các trường hợp nhất định liên quan hệ thống điện mặt trời.
Đừng dùng câu “thực phẩm luôn 7%”. Luật VAT của Đức có nhiều ngoại lệ; cùng một loại đồ ăn nhưng hình thức cung cấp có thể làm cách áp thuế khác.
Với người tiêu dùng, VAT thường đã nằm trong giá niêm yết. Bạn không phải tự nộp VAT riêng mỗi lần mua hàng.
9. Kapitalertragsteuer: đầu tư cổ phiếu, ETF, lãi tiết kiệm cũng có thuế
Thu nhập từ vốn – ví dụ lãi tiền gửi, cổ tức và lợi nhuận bán chứng khoán trong nhiều trường hợp – có thể chịu Kapitalertragsteuer/Abgeltungsteuer.
BMF hiện nêu thuế suất chuẩn là 25% đối với nhiều loại Kapitalertrag, chưa tính Solidaritätszuschlag và Kirchensteuer nếu thuộc diện.
Người có tài khoản chứng khoán tại ngân hàng/broker Đức thường thấy thuế được khấu trừ tự động sau khi vượt phần Freibetrag hợp lệ. Điều này khác với Einkommensteuer lũy tiến trên tiền lương.
Nếu bạn đầu tư trong thời gian sống tại Đức, không nên dùng quy tắc thuế Việt Nam để ước tính. Cư trú thuế, nguồn thu và hiệp định tránh đánh thuế hai lần có thể làm hồ sơ phức tạp hơn.
10. Grundsteuer, Grunderwerbsteuer và Vermögensteuer: ba khái niệm dễ nhầm
Grundsteuer – thuế bất động sản hàng năm
Từ 01/01/2025, Grundsteuer được thu theo hệ thống cải cách mới. Cách tính còn phụ thuộc mô hình của từng bang và Hebesatz do Gemeinde quy định.
Đây là thuế liên quan tài sản bất động sản, không phải “1% tài sản ròng” của mọi cá nhân.
Grunderwerbsteuer – thuế khi mua bất động sản
Khi mua bất động sản, giao dịch có thể phát sinh Grunderwerbsteuer. Thuế suất do từng bang quy định, nên không có một tỷ lệ duy nhất cho toàn nước Đức.
Vermögensteuer – thuế tài sản ròng
Đức vẫn có Vermögensteuergesetz trong hệ thống pháp luật, nhưng BMF nêu rõ Vermögensteuer đã không được thu từ năm 1997 do vấn đề hiến pháp và chưa có quy định thay thế.
Vì vậy bài nguồn cũ nói “thuế tài sản 1% nhưng tạm chưa thu” cần được hiểu cẩn thận: mức lịch sử nằm trong luật cũ, không phải một hóa đơn thuế tài sản 1% mà người dân hiện đang đóng.
11. Thuế tiêu thụ và thuế địa phương: bia, cà phê, thuốc lá, chó...
Đức có nhiều Verbrauchsteuern – thuế tiêu thụ đặc biệt – với hàng hóa như bia, cà phê, năng lượng, thuốc lá, rượu và điện. Phần lớn người tiêu dùng không tự kê khai từng loại; thuế đã được tính trong chuỗi giá.
BMF xác nhận Đức có gần 40 loại thuế khác nhau. Một số cái tên nghe khá lạ với người Việt:
Kaffeesteuer – thuế cà phê.
Biersteuer – thuế bia.
Tabaksteuer – thuế thuốc lá.
Energiesteuer – thuế năng lượng.
Hundesteuer – thuế nuôi chó do thành phố/Gemeinde quyết định.
Zweitwohnungsteuer – thuế căn nhà thứ hai tại một số địa phương.
Với Hundesteuer, mức tiền thay đổi theo nơi ở. Không có “mức thuế chó toàn nước Đức”.
12. Brutto và Netto: tại sao hai người cùng lương vẫn nhận tiền khác nhau?
Brutto là lương trước các khoản khấu trừ; Netto là tiền còn lại sau thuế và các khoản đóng bảo hiểm tương ứng.
Hai người cùng Brutto có thể nhận Netto khác nhau vì:
Steuerklasse/ELStAM khác nhau.
Có hoặc không có Kirchensteuer.
Bảo hiểm y tế và Zusatzbeitrag khác nhau.
Có con hoặc các Freibetrag khác.
Có thêm việc thứ hai hoặc thu nhập khác.
Có khoản miễn/khấu trừ được ghi nhận trong payroll.
Vì vậy khi nhận hợp đồng lao động, hãy hỏi số lương là brutto hay netto. Với Visa 18B hoặc công việc chuyên môn, bạn có thể dùng thêm bài 8 câu hỏi cần làm rõ trước khi ký hợp đồng làm việc tại Đức.
13. Steuererklärung: không phải mọi Arbeitnehmer đều bắt buộc nộp mỗi năm
Bài nguồn cũ viết theo hướng “mỗi năm chúng ta lại phải quyết toán thuế”. Thực tế, Arbeitnehmer chỉ bắt buộc nộp Einkommensteuererklärung trong một số trường hợp.
ELSTER nêu các ví dụ như:
Có thu nhập dương không bị khấu trừ Lohnsteuer vượt ngưỡng luật định.
Đồng thời nhận lương từ nhiều Arbeitgeber và có khoản bị tính theo Steuerklasse VI.
Nhận một số Lohn-/Entgeltersatzleistungen vượt ngưỡng luật định.
Một số trường hợp vợ/chồng sử dụng Steuerklasse V/VI hoặc IV mit Faktor.
Nhiều Arbeitnehmer không thuộc diện bắt buộc vẫn có thể nộp freiwillige Steuererklärung để yêu cầu hoàn thuế nếu có chi phí được khấu trừ. Nhưng “nộp là chắc chắn được hoàn” cũng không đúng; kết quả tùy hồ sơ.
Những khoản như chi phí đi làm, một số chi phí học nghề/học tập, chuyển nhà vì công việc, thiết bị làm việc hoặc Weiterbildung có thể cần được xem xét theo quy định cụ thể.
14. 2027-first: số nào đã chắc và số nào vẫn phải chờ?
Dữ kiện | Trạng thái tại 06/10/2026 | Cách viết an toàn |
|---|---|---|
Minijob 633 EUR/tháng từ 01/01/2027 | CONFIRMED_2027 | Có thể dùng cho năm 2027 |
Mindestlohn 14,60 EUR/giờ từ 01/01/2027 | CONFIRMED_2027 | Có thể dùng; không áp để suy ra lương Ausbildung |
VAT 19% / 7% / một số trường hợp 0% | EVERGREEN/current law | Dùng theo UStG hiện hành, kiểm tra nếu luật đổi |
Kapitalertragsteuer 25% | EVERGREEN/current law | Dùng theo EStG hiện hành |
Grundfreibetrag 12.564 EUR năm 2027 | PENDING_2027 | Mới ở Regierungsentwurf tại thời điểm kiểm chứng |
Thuế suất 47% từ 280.000 EUR | PENDING_2027 | Không dùng như luật đã chốt cho tới khi hoàn tất lập pháp |
Đây là phần Mười muốn người đọc nhớ nhất: bài thuế rất dễ cũ. Khi tính lương hoặc quyết toán thật, luôn dùng biểu thuế của đúng năm chịu thuế.
15. Checklist cho người Việt trước khi nhận lương tại Đức
Mức trong hợp đồng là Brutto hay Netto?
ELStAM/Steuerklasse hiện tại là gì?
Có Kirchensteuer không?
Công việc thứ hai có bị Steuerklasse VI hay cơ chế Minijob không?
Khoản nào trên payslip là thuế, khoản nào là bảo hiểm xã hội?
Có tiền thưởng/bonus/benefit nào ảnh hưởng taxable income không?
Có thu nhập đầu tư, freelance hoặc cho thuê ngoài lương không?
Có thuộc diện bắt buộc Steuererklärung không?
Có chi phí nghề nghiệp/học tập hợp lệ để kê khai không?
Nếu lương phục vụ hồ sơ Visa 18B, đã tính ngân sách theo Netto thực tế chưa?
Nếu bạn đang xem một đề nghị việc làm tại Đức, bài Visa 18B Đức: kiểm tra bằng cấp, công việc và hồ sơ sẽ giúp bạn đặt phần thu nhập trong đúng bối cảnh visa và công việc.
Câu hỏi thường gặp về thuế tại Đức
Thuế thu nhập Đức có phải 14–45% trên toàn bộ lương không?
Không. Einkommensteuer là thuế lũy tiến; 14–45% là các mức biên trong luật hiện hành 2026, không phải một tỷ lệ duy nhất nhân với toàn bộ Brutto.
Steuerklasse VI có nghĩa tôi bị đánh thuế cao nhất cả năm?
Không. Steuerklasse VI thường làm khoản khấu trừ trước từ công việc thứ hai cao hơn, nhưng nghĩa vụ Einkommensteuer cuối cùng được xác định qua cả năm và có thể được điều chỉnh khi quyết toán.
Du học sinh có phải đóng thuế không?
Việc là sinh viên không tự động miễn mọi thuế. Nghĩa vụ phụ thuộc loại việc làm, thu nhập và hình thức employment. Một Minijob có cách xử lý khác việc làm thường.
VAT ở Đức là bao nhiêu?
Thuế suất tiêu chuẩn hiện là 19%, giảm là 7% cho các giao dịch được luật quy định; một số giao dịch đặc biệt có mức 0%.
Đức có thu thuế tài sản 1% không?
Không theo cách bài cũ thường làm người đọc hiểu. Vermögensteuer đã không được thu từ năm 1997. Tuy nhiên bất động sản vẫn có Grundsteuer, giao dịch mua nhà có thể có Grunderwerbsteuer và thừa kế/quà tặng có hệ thuế riêng.
Có phải ai cũng phải làm Steuererklärung?
Không. Một số trường hợp bắt buộc, còn nhiều Arbeitnehmer có thể nộp tự nguyện. Nếu hồ sơ phức tạp, nên dùng ELSTER, Lohnsteuerhilfeverein hoặc Steuerberater phù hợp.
Kết luận: đừng hỏi “Đức trừ bao nhiêu phần trăm thuế?”, hãy đọc đúng loại thuế
Hệ thống thuế Đức phức tạp nhưng có logic. Tiền lương bị giữ qua Lohnsteuer là một phần của Einkommensteuer; Steuerklasse ảnh hưởng khấu trừ trước chứ không phải thuế suất cuối cùng; VAT nằm trong giá hàng hóa; Kirchensteuer chỉ áp cho người thuộc diện; còn bảo hiểm xã hội là một hệ khác.
Mười khuyên bạn khi nhận một mức lương Đức hãy đi theo thứ tự: Brutto → thuế → bảo hiểm → Netto → ngân sách. Đừng lấy một tỷ lệ trên mạng rồi nhân cho mọi trường hợp.
Bạn có thể xem thêm chuyên mục Lao động Đức & Visa 18B, bài chi phí sinh hoạt ở Đức hoặc gửi hợp đồng/lương dự kiến qua trang liên hệ Trọng Mười Du Học để rà các khoản cần hỏi trước khi sang Đức.
Trọng Mười Du Học
Đỗ Trọng Mười · 9 năm kinh nghiệm tư vấn du học & lao động Nhật, Đức, Hàn.
Cùng bạn làm rõ mục tiêu, ngoại ngữ, chi phí và các bước chuẩn bị để lựa chọn hành trình phù hợp.
Đang tải bình luận…