Mục lục bài viết
- 1. Hệ thống an sinh xã hội Đức vận hành thế nào?
- 2. 5 loại bảo hiểm bắt buộc ở Đức và mức đóng hiện hành
- 3. Bảo hiểm y tế và bảo hiểm chăm sóc dài hạn khác nhau ở đâu?
- Bảo hiểm y tế – Krankenversicherung
- Bảo hiểm chăm sóc dài hạn – Pflegeversicherung
- 4. Bảo hiểm hưu trí, thất nghiệp và tai nạn bảo vệ bạn thế nào?
- Rentenversicherung – bảo hiểm hưu trí
- Arbeitslosenversicherung – bảo hiểm thất nghiệp
- Unfallversicherung – bảo hiểm tai nạn lao động
- 5. Ví dụ: lương brutto 3.000 EUR thì riêng bảo hiểm xã hội bị trừ khoảng bao nhiêu?
- 6. Đọc bảng lương Đức: 6 dòng nên kiểm tra ngay tháng đầu tiên
- 7. An sinh xã hội không chỉ có 5 loại bảo hiểm
- 8. Du học nghề, Visa 18B và sinh viên Đại học có đóng giống nhau không?
- 9. Cập nhật 2027: số nào đã chắc, số nào vẫn cần chờ?
- 10. Checklist trước khi sang Đức hoặc trước khi ký hợp đồng
- 11. Câu hỏi thường gặp
- Người lao động ở Đức có phải tự đi đóng bảo hiểm hàng tháng không?
- Tại sao cùng mức lương nhưng hai người bị trừ bảo hiểm y tế khác nhau?
- Người không có con bị trừ Pflegeversicherung cao hơn đúng không?
- Thất nghiệp thì cứ từng đóng bảo hiểm là chắc chắn có ALG I?
- Về Việt Nam có được rút toàn bộ bảo hiểm đã đóng ở Đức không?
- Con của người lao động ở Đức có được bảo hiểm miễn phí không?
- 12. Kết luận: hãy nhìn bảo hiểm như một phần của “gói thu nhập”
Nhiều bạn sang Đức lần đầu nhìn bảng lương và bất ngờ vì từ mức brutto (lương trước thuế) đến số tiền thực nhận có khá nhiều khoản khấu trừ. Phần bảo hiểm xã hội thường chiếm tỷ trọng lớn, nhưng đây không đơn thuần là “tiền bị trừ”. Đổi lại, người lao động được tham gia một hệ thống bảo vệ khi ốm đau, cần chăm sóc dài hạn, mất việc, gặp tai nạn nghề nghiệp hoặc bước vào tuổi nghỉ hưu.
Bài viết này giải thích hệ thống an sinh xã hội Đức theo cách dễ hiểu cho người Việt đang chuẩn bị du học nghề Đức, đi làm theo diện chuyên môn hoặc đã bắt đầu nhận lương tại Đức. Các tỷ lệ phần trăm trong bảng dưới đây là mức hiện hành được kiểm tra đến ngày 06/10/2026. Với dữ liệu có thể thay đổi theo năm, đặc biệt từ 2027, bạn vẫn nên đối chiếu lại tại thời điểm ký hợp đồng hoặc nhận bảng lương.
1. Hệ thống an sinh xã hội Đức vận hành thế nào?
Hình ảnh hoạt động học viên tại Trọng Mười Edu/ICOEURO.
Nếu bạn làm một công việc thuộc diện phải đóng bảo hiểm xã hội tại Đức, doanh nghiệp thường đăng ký bạn vào các nhánh bảo hiểm bắt buộc. Tiền đóng được khấu trừ trực tiếp từ lương brutto; phần của doanh nghiệp được cộng thêm rồi chuyển tới cơ quan hoặc quỹ liên quan. Bạn không phải tự chuyển từng khoản mỗi tháng.
Về cơ bản, hệ thống có 5 nhánh chính: bảo hiểm y tế, bảo hiểm chăm sóc dài hạn, bảo hiểm hưu trí, bảo hiểm thất nghiệp và bảo hiểm tai nạn lao động. Bốn nhánh đầu thường được thể hiện rõ trên bảng lương của người lao động; bảo hiểm tai nạn lao động do doanh nghiệp chịu chi phí.
Một điểm dễ nhầm là bảo hiểm xã hội không giống thuế. Thuế thu nhập được tính theo quy định thuế và hoàn cảnh cá nhân. Bảo hiểm xã hội là các khoản đóng vào hệ thống bảo vệ rủi ro và quyền lợi. Vì vậy khi tự tính “netto”, bạn cần tách hai nhóm này.
2. 5 loại bảo hiểm bắt buộc ở Đức và mức đóng hiện hành
Bảng dưới đây dùng trường hợp người lao động thuộc bảo hiểm y tế công (GKV) làm ví dụ. Tỷ lệ thực tế có thể khác do quỹ bảo hiểm y tế bạn chọn, số con, nơi làm việc và một số trường hợp đặc biệt.
Loại bảo hiểm | Tỷ lệ tổng tham khảo | Phần người lao động | Điểm cần nhớ |
|---|---|---|---|
Krankenversicherung | 14,6% + Zusatzbeitrag của từng quỹ | Thông thường chia đôi với doanh nghiệp, kể cả Zusatzbeitrag | Quỹ cụ thể có thể thu mức Zusatzbeitrag khác 2,9% |
Pflegeversicherung | 3,6%; người không con từ 23 tuổi thường 4,2% | Thông thường 1,8%; không con từ 23 tuổi thường 2,4% | Có giảm theo số con dưới 25 tuổi; Sachsen có cách chia khác |
Rentenversicherung | 18,6% | 9,3% | Doanh nghiệp thường đóng 9,3% |
Arbeitslosenversicherung | 2,6% | 1,3% | Quyền hưởng trợ cấp còn phụ thuộc thời gian đóng và điều kiện khác |
Unfallversicherung | Không có một tỷ lệ chung cho mọi ngành | 0% | Doanh nghiệp chịu toàn bộ khoản đóng; mức phụ thuộc rủi ro ngành |
Nếu lấy mức Zusatzbeitrag trung bình 2,9% của năm 2026, tổng tỷ lệ bốn khoản người lao động thường thấy trên lương vào khoảng 21,15% với người có một con và khoảng 21,75% với người không con từ 23 tuổi, trước khi tính thuế. Đây chỉ là ví dụ định hướng, không phải công thức netto cho mọi người.
3. Bảo hiểm y tế và bảo hiểm chăm sóc dài hạn khác nhau ở đâu?
Bảo hiểm y tế – Krankenversicherung
Bảo hiểm y tế là phần mà người mới sang Đức tiếp xúc nhiều nhất. Với bảo hiểm y tế công, các dịch vụ y tế cần thiết như khám bác sĩ, điều trị bệnh viện, nhiều loại thuốc và phương pháp điều trị được chi trả theo phạm vi luật định. Tuy nhiên, “có bảo hiểm” không có nghĩa mọi dịch vụ đều hoàn toàn miễn phí: một số thuốc, điều trị nha khoa, nằm viện hoặc dịch vụ ngoài gói cơ bản có thể phát sinh phần tự trả.
Người lao động thuộc GKV có thể lựa chọn giữa nhiều Krankenkasse. Mức đóng cơ bản giống nhau theo luật, nhưng Zusatzbeitrag – khoản đóng bổ sung – khác nhau giữa các quỹ. Vì thế hai người có cùng lương nhưng chọn hai Krankenkasse khác nhau vẫn có thể lệch một chút ở phần khấu trừ.
Bảo hiểm chăm sóc dài hạn – Pflegeversicherung
Pflegeversicherung hỗ trợ khi một người mất khả năng tự chăm sóc trong thời gian dài do tuổi tác, bệnh tật hoặc tình trạng sức khỏe. Đây là bảo hiểm chăm sóc dài hạn chứ không phải “bảo hiểm y tế thứ hai”. Quyền lợi phụ thuộc mức độ cần chăm sóc và hình thức chăm sóc.
Cũng cần hiểu đây là hệ thống hỗ trợ cơ bản, không mặc định thanh toán 100% mọi chi phí chăm sóc. Nếu chi phí thực tế cao hơn mức quyền lợi, người được chăm sóc hoặc gia đình có thể vẫn phải tự chi trả phần còn lại.
4. Bảo hiểm hưu trí, thất nghiệp và tai nạn bảo vệ bạn thế nào?
Hình ảnh lớp học và trung tâm Trọng Mười Edu/ICOEURO.
Rentenversicherung – bảo hiểm hưu trí
Khoản hưu trí không đơn giản là “gửi bao nhiêu, lấy lại bấy nhiêu”. Lương hưu về sau phụ thuộc lịch sử đóng, thu nhập làm căn cứ, số năm tham gia và các quy định tại thời điểm hưởng. Với người nước ngoài rời Đức, trong một số trường hợp có thể tồn tại quyền xin hoàn một phần đóng hưu trí, nhưng không phải cứ về Việt Nam là được rút ngay. Việc hoàn đóng có điều kiện riêng và có thể làm mất các quyền đã tích lũy, nên cần hỏi Deutsche Rentenversicherung theo đúng quốc tịch và hồ sơ.
Arbeitslosenversicherung – bảo hiểm thất nghiệp
Đóng bảo hiểm thất nghiệp tạo cơ sở để xét Arbeitslosengeld I khi mất việc, nhưng phải đáp ứng điều kiện. Quy tắc chung hiện hành là bạn cần có ít nhất 12 tháng thuộc diện bảo hiểm trong 30 tháng trước khi thất nghiệp, đồng thời đăng ký thất nghiệp và tích cực tìm việc.
Mức trợ cấp được tính từ thu nhập làm căn cứ sau các khoản khấu trừ chuẩn hóa: thông thường khoảng 60% mức “Leistungsentgelt”, hoặc 67% nếu đáp ứng điều kiện có con. Thời gian hưởng phụ thuộc tuổi và thời gian đã đóng; ví dụ dưới 50 tuổi, đóng 12 tháng thường có thể hưởng 6 tháng, còn đóng từ 24 tháng có thể lên tới 12 tháng.
Unfallversicherung – bảo hiểm tai nạn lao động
Đây là khoản đặc biệt vì người lao động không phải chia phần đóng. Doanh nghiệp chịu toàn bộ chi phí. Bảo hiểm này tập trung vào tai nạn lao động, tai nạn trên tuyến đường đi – về liên quan đến công việc và bệnh nghề nghiệp; quyền lợi có thể gồm điều trị, phục hồi chức năng, tái hòa nhập công việc và một số khoản trợ cấp/rente tùy trường hợp.
5. Ví dụ: lương brutto 3.000 EUR thì riêng bảo hiểm xã hội bị trừ khoảng bao nhiêu?
Giả sử một người lao động nhận 3.000 EUR brutto/tháng, tham gia bảo hiểm y tế công, dùng mức Zusatzbeitrag trung bình 2,9% của năm 2026, làm việc ngoài Sachsen và có một con. Phần bảo hiểm xã hội phía người lao động có thể ước tính như sau:
Khoản | Tỷ lệ phía người lao động | Số tiền ước tính |
|---|---|---|
Bảo hiểm y tế | 8,75% | 262,50 EUR |
Bảo hiểm hưu trí | 9,30% | 279,00 EUR |
Bảo hiểm thất nghiệp | 1,30% | 39,00 EUR |
Bảo hiểm chăm sóc | 1,80% | 54,00 EUR |
Tổng | 21,15% | 634,50 EUR |
Nếu người này không có con và đã từ 23 tuổi, phần Pflegeversicherung thường tăng thêm 0,6 điểm phần trăm, tức khoảng 18 EUR/tháng với mức lương ví dụ trên. Sau đó mới còn các khoản thuế để ra netto cuối cùng.
Đây là lý do khi đọc một đề nghị việc làm, bạn không nên chỉ hỏi “lương 3.000 EUR có cao không?”. Hãy hỏi rõ lương ghi là brutto hay netto, thời gian làm việc, phụ cấp, địa điểm và những khoản khấu trừ có thể phát sinh. Bạn có thể dùng thêm checklist trong bài Hợp đồng làm việc tại Đức: 8 câu hỏi cần làm rõ trước khi ký.
6. Đọc bảng lương Đức: 6 dòng nên kiểm tra ngay tháng đầu tiên
Brutto: lương trước thuế và bảo hiểm có đúng hợp đồng không?
KV: khoản Krankenversicherung và Zusatzbeitrag có đúng Krankenkasse bạn đăng ký không?
PV: tình trạng có con/không con đã được ghi nhận đúng chưa?
RV: phần Rentenversicherung có xuất hiện và mức lương làm căn cứ có hợp lý không?
AV: phần Arbeitslosenversicherung có được khấu trừ đúng diện việc làm không?
Netto: sau khi cộng phụ cấp và trừ thuế, bảo hiểm, khoản ứng trước… số tiền chuyển vào tài khoản có khớp không?
Nếu thấy sai, nên hỏi phòng nhân sự hoặc bộ phận payroll sớm. Đừng chờ vài tháng vì một sai lệch nhỏ lặp lại nhiều kỳ sẽ khiến việc đối chiếu phức tạp hơn.
7. An sinh xã hội không chỉ có 5 loại bảo hiểm
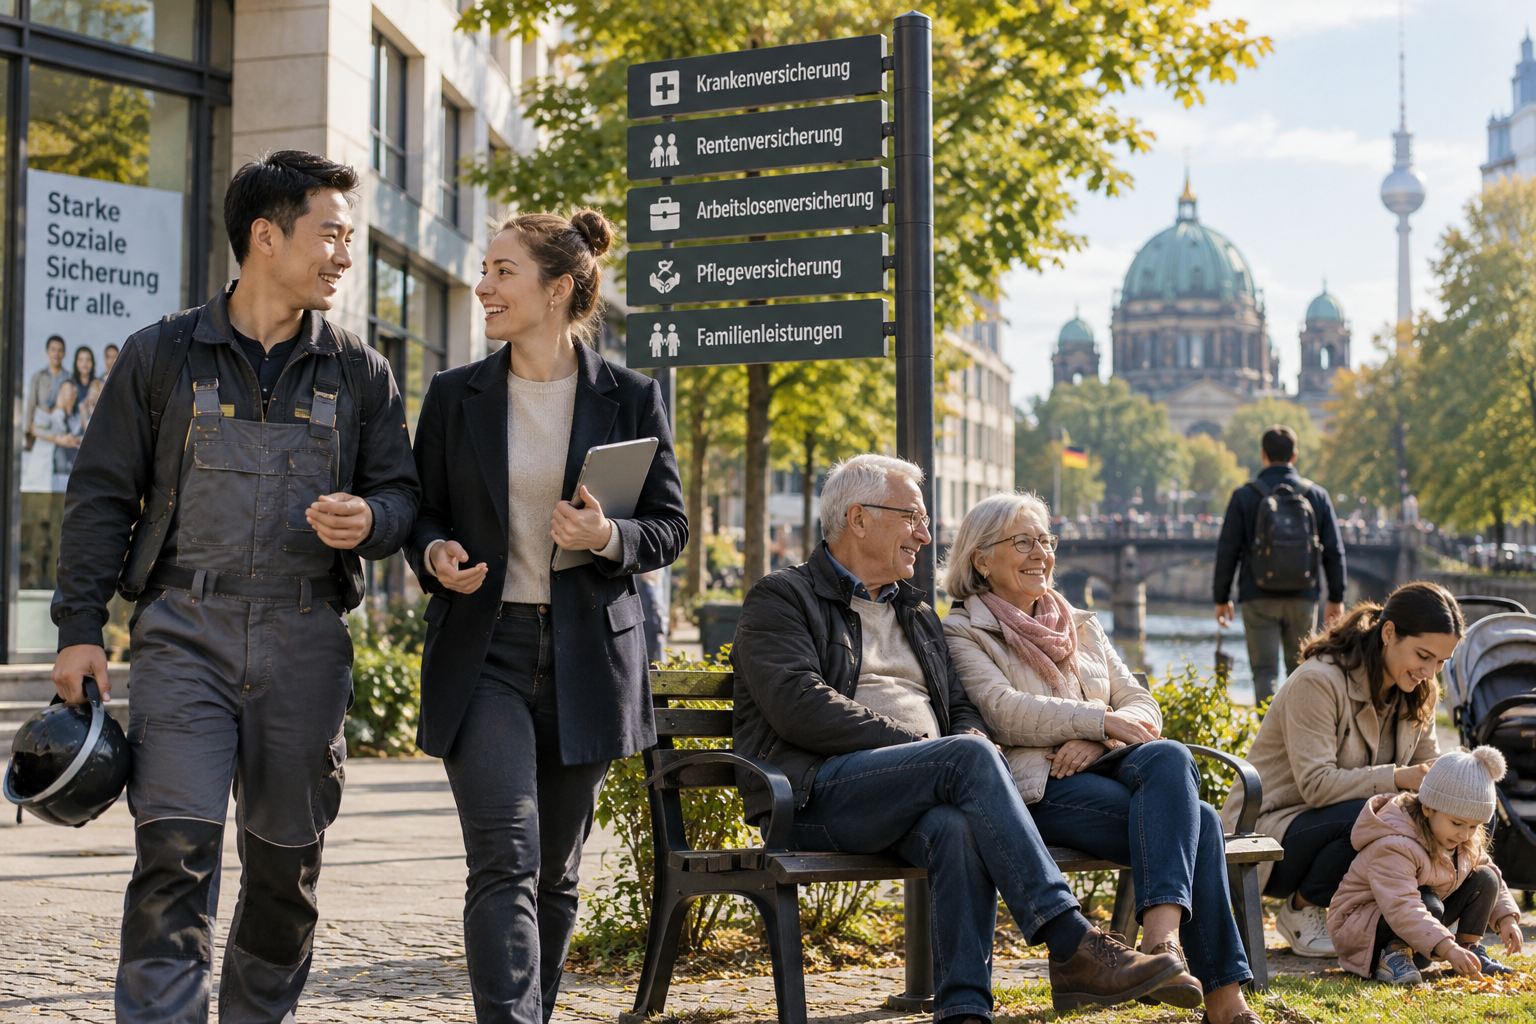
Khái niệm “an sinh xã hội” rộng hơn bảo hiểm xã hội. Đức còn có các chính sách gia đình, trợ cấp nuôi con, hỗ trợ nhà ở hoặc hỗ trợ học tập theo từng điều kiện. Ví dụ, Kindergeld là khoản hỗ trợ gia đình, không phải một nhánh bảo hiểm xã hội.
Năm 2026, Kindergeld đang ở mức 259 EUR/tháng cho mỗi trẻ đủ điều kiện. Nhưng quyền hưởng còn phụ thuộc tình trạng cư trú, nơi ở, quan hệ chăm sóc và các quy tắc cụ thể. Vì thế không nên hiểu theo kiểu “cứ có con ở Đức là chắc chắn nhận tiền”.
Một nhầm lẫn khác là câu “vợ con được miễn phí toàn bộ an sinh vì một người đi làm”. Trong bảo hiểm y tế công, vợ/chồng và con có thể được đồng bảo hiểm gia đình không đóng thêm nếu đáp ứng điều kiện. Nhưng điều này không có nghĩa các thành viên tự động có đủ mọi quyền của bảo hiểm hưu trí hoặc thất nghiệp.
8. Du học nghề, Visa 18B và sinh viên Đại học có đóng giống nhau không?
Hình ảnh lớp học và trung tâm Trọng Mười Edu/ICOEURO.
Ausbildung: người học nghề trong mô hình có hợp đồng đào tạo và nhận Ausbildungsvergütung về cơ bản thuộc hệ thống bảo hiểm xã hội theo quy định dành cho người học nghề/người lao động. Vì vậy lương brutto ghi trên hợp đồng không phải số tiền thực nhận cuối cùng. Khi chuẩn bị hồ sơ, ngoài lương nên xem cả chi phí nhà ở và mức tài chính visa tại thời điểm nộp.
Visa 18B / lao động chuyên môn: nếu bạn làm việc trong một quan hệ lao động thuộc diện đóng bảo hiểm, cách khấu trừ nhìn chung giống người lao động khác tại Đức. Đừng đánh giá offer chỉ dựa vào brutto; nên đặt cạnh thuế, bảo hiểm, tiền thuê nhà và chi phí sinh hoạt. Nếu đang kiểm tra lộ trình, xem thêm Visa 18B Đức: kiểm tra bằng cấp, công việc và hồ sơ trước khi bắt đầu.
Sinh viên Đại học: bảo hiểm y tế vẫn là vấn đề bắt buộc, nhưng sinh viên không mặc định đóng đủ năm nhánh giống một người đi làm toàn thời gian. Việc làm thêm, loại hợp đồng, số giờ và mức thu nhập có thể làm phát sinh các nghĩa vụ khác. Vì vậy không nên lấy bảng lương của một Azubi hoặc Fachkraft để áp thẳng cho sinh viên.
Nếu bạn đang phân vân giữa Visa 18B và EU Blue Card, hãy nhớ rằng hai diện có tiêu chí riêng về bằng cấp, công việc và lương; phần bảo hiểm là một bước sau khi quan hệ lao động được xác lập. Xem bảng phân biệt tại Visa 18B và EU Blue Card 18g.
9. Cập nhật 2027: số nào đã chắc, số nào vẫn cần chờ?
Đây là phần quan trọng nếu bạn đang đọc bài cuối năm 2026 để chuẩn bị hồ sơ cho 2027. Không nên lấy toàn bộ tỷ lệ năm 2026 rồi thay chữ “2026” thành “2027”. Tại thời điểm kiểm chứng 06/10/2026, một số dữ liệu 2027 vẫn đang ở dạng dự thảo hoặc mục tiêu chính sách.
Ngưỡng tính đóng bảo hiểm 2027: BMAS đã công bố dự thảo các Rechengrößen 2027, nhưng tại thời điểm kiểm tra quy định vẫn còn bước phê duyệt. Vì vậy bài này không dùng các con số dự thảo như mức cuối cùng.
Bảo hiểm y tế 2027: chính sách hiện tại hướng tới ổn định mức Zusatzbeitrag trung bình, nhưng từng Krankenkasse vẫn có thể có mức riêng và cần kiểm tra khi bước sang năm mới.
Bảo hiểm hưu trí: Deutsche Rentenversicherung dự kiến mức 18,6% có thể được giữ ổn định đến hết 2027; đây là dự báo tài chính ở thời điểm hiện tại, không nên dùng thay cho việc kiểm tra quy định mới nhất.
Cách an toàn nhất là dùng tỷ lệ đã xác nhận cho thời điểm nhận lương, không lấy ảnh chụp bảng cũ trên mạng làm căn cứ duy nhất.
10. Checklist trước khi sang Đức hoặc trước khi ký hợp đồng
Hỏi rõ lương trong hợp đồng là brutto hay netto.
Xác định bạn sẽ thuộc bảo hiểm y tế công hay trường hợp khác.
So sánh Zusatzbeitrag của Krankenkasse thay vì chỉ nhìn tên quỹ.
Khai đúng tình trạng con để Pflegeversicherung được tính đúng.
Giữ Sozialversicherungsnummer và kiểm tra nó trên hồ sơ lương.
Đọc bảng lương ngay tháng đầu; chụp/lưu bản PDF theo từng tháng.
Nếu mất việc, đăng ký với Agentur für Arbeit đúng thời hạn, không chờ hết hợp đồng mới tìm hiểu.
Nếu dự định về Việt Nam lâu dài, hỏi riêng về quyền hưu trí và khả năng hoàn đóng; không mặc định “đã đóng là rút được”.
11. Câu hỏi thường gặp
Người lao động ở Đức có phải tự đi đóng bảo hiểm hàng tháng không?
Thông thường không. Với việc làm thuộc diện bảo hiểm xã hội, doanh nghiệp khấu trừ phần của người lao động từ lương brutto, cộng phần doanh nghiệp và thực hiện chuyển đóng. Bạn nên kiểm tra lại trên bảng lương tháng đầu.
Tại sao cùng mức lương nhưng hai người bị trừ bảo hiểm y tế khác nhau?
Một nguyên nhân phổ biến là Zusatzbeitrag của từng Krankenkasse khác nhau. Ngoài ra còn có thể do mức lương làm căn cứ, loại bảo hiểm hoặc hoàn cảnh cá nhân.
Người không có con bị trừ Pflegeversicherung cao hơn đúng không?
Với người không có con từ 23 tuổi, hiện có khoản phụ thu 0,6 điểm phần trăm; vì vậy phần người lao động thường cao hơn người có con trong điều kiện tương đương.
Thất nghiệp thì cứ từng đóng bảo hiểm là chắc chắn có ALG I?
Không. Ngoài thời gian đóng, bạn còn phải đáp ứng điều kiện về đăng ký thất nghiệp, khả năng làm việc và tìm việc. Quy tắc chung hiện hành yêu cầu tối thiểu 12 tháng bảo hiểm trong 30 tháng trước thất nghiệp, trừ một số ngoại lệ.
Về Việt Nam có được rút toàn bộ bảo hiểm đã đóng ở Đức không?
Không thể gộp mọi khoản rồi rút một lần. Bảo hiểm y tế, thất nghiệp và tai nạn vận hành theo cơ chế bảo vệ rủi ro. Riêng bảo hiểm hưu trí có trường hợp được hoàn đóng khi đủ điều kiện, nhưng phải xét quốc tịch, quyền tham gia tự nguyện, thời gian đã rời hệ thống và quyền hưu trí đã hình thành.
Con của người lao động ở Đức có được bảo hiểm miễn phí không?
Trong hệ thống bảo hiểm y tế công, con và vợ/chồng có thể được Familienversicherung không đóng thêm nếu đáp ứng điều kiện. Đây không phải quyền tự động cho mọi loại bảo hiểm và mọi hoàn cảnh.
12. Kết luận: hãy nhìn bảo hiểm như một phần của “gói thu nhập”
Khi đánh giá một công việc tại Đức, mức brutto chỉ là điểm bắt đầu. Điều bạn thực sự cần nhìn là brutto → bảo hiểm → thuế → netto → chi phí sinh hoạt. Hiểu rõ chuỗi này giúp bạn so sánh offer thực tế hơn và tránh kỳ vọng sai khi nhận tháng lương đầu tiên.
Nếu bạn đang chuẩn bị du học nghề, Visa 18B hoặc cần kiểm tra một offer tại Đức, có thể gửi thông tin về bằng cấp, trình độ tiếng, mức lương brutto và địa điểm làm việc để được tư vấn lộ trình phù hợp. Trọng Mười Du Học hỗ trợ tư vấn chương trình Đức qua website trongmuoiedu.com và hotline/Zalo 0976 631 567.
Trọng Mười Du Học
Đỗ Trọng Mười · 9 năm kinh nghiệm tư vấn du học & lao động Nhật, Đức, Hàn.
Cùng bạn làm rõ mục tiêu, ngoại ngữ, chi phí và các bước chuẩn bị để lựa chọn hành trình phù hợp.
Đang tải bình luận…